Quatro blocos para pagamentos futuros

Inventário completo

O primeiro bloco chama se inventário de compromissos e junta, num único local, prestações de crédito, seguros, taxas, propinas, manutenções anuais e outros pagamentos sazonais ligados à casa. O objetivo não é encontrar valores exatos logo à partida, mas sim criar uma lista suficientemente completa para evitar esquecimentos. Esta etapa pode revelar encargos que já não fazem sentido ou contratos que merecem revisão, funcionando como momento de tomada de consciência antes de qualquer decisão mais profunda.
Documentos com lista de pagamentos anuais
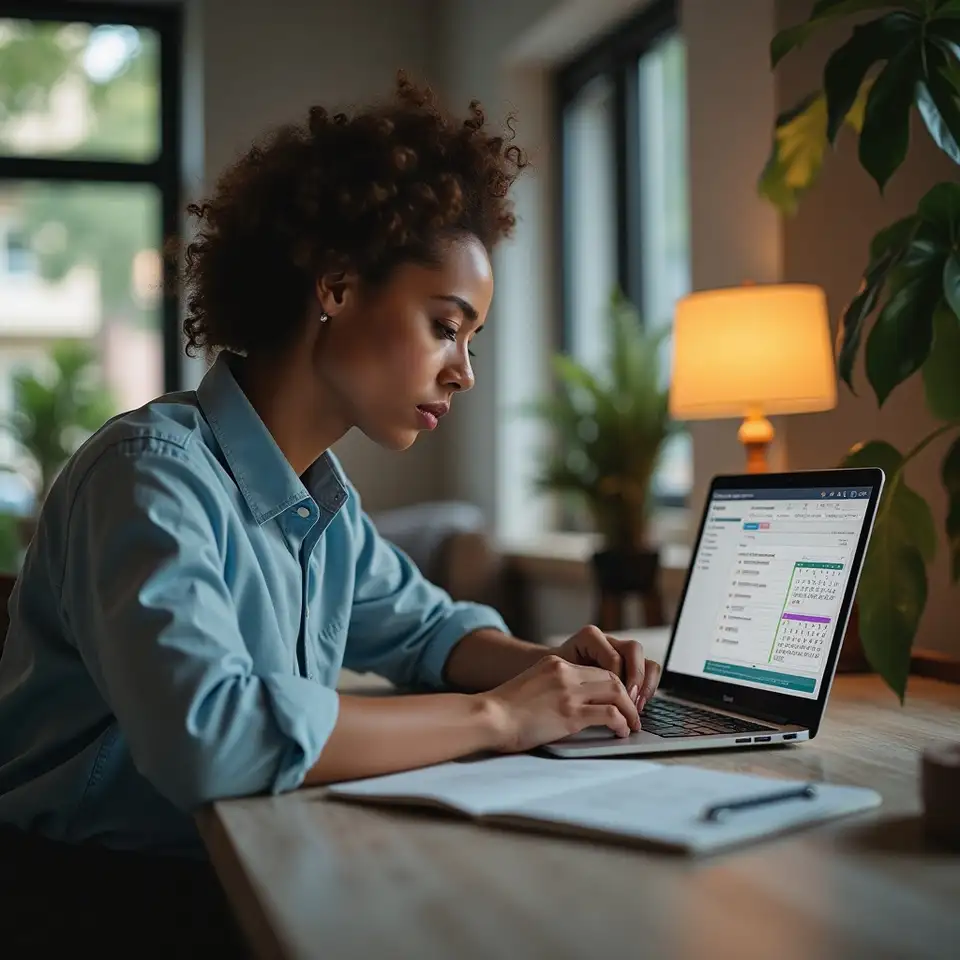
Tabela digital com calendário anual de despesas

Calendário anual

O segundo bloco organiza a informação num calendário digital de alto nível, com colunas para mês, tipo de pagamento, valor estimado e prioridade. A prioridade ajuda a distinguir compromissos obrigatórios de despesas mais flexíveis. O guia alerta para o risco de criar demasiadas categorias e incentiva uma estrutura enxuta, para que qualquer pessoa da família consiga ler o quadro sem esforço. Resultados podem variar, por isso a escolha final de categorias deve seguir a realidade de cada casa.

Reservas dedicadas

O terceiro bloco trata das reservas mensais. Em vez de deixar que um pagamento anual pese num único mês, o sistema sugere dividir o valor por vários períodos, criando pequenas reservas dedicadas. Estas reservas podem ficar visíveis numa coluna própria da folha de cálculo ou numa secção da aplicação usada. O texto é claro quanto às limitações: nem sempre será possível cumprir o valor ideal de reserva, e tudo bem. O importante é ter uma referência para orientar decisões quando surgem escolhas difíceis.

Acompanhamento e ajuste

O quarto bloco acompanha a execução. À medida que cada pagamento é efetuado, a linha correspondente é atualizada com data real, valor final e eventuais notas sobre alterações de contrato. Este histórico ajuda a ajustar previsões para o ano seguinte, sem criar expectativas irrealistas. Past performance doesn't guarantee future results, mas observar padrões concretos apoia escolhas mais informadas, desde que combinadas com prudência e, quando necessário, com aconselhamento profissional adequado.
Aplicar o método

O primeiro passo consiste em reservar um momento calmo para recolher contratos, avisos de renovação e faturas antigas. Nesta fase não é preciso organizar nada, apenas juntar documentos físicos e digitais num único local. Alguns agregados preferem usar uma pasta partilhada no computador, outros guardam fotografias das cartas em papel. O importante é que, no final, exista uma pilha de informação pronta para ser traduzida para um quadro digital simples e legível.

De seguida, a informação passa para uma folha de cálculo ou aplicação escolhida. Cada linha representa um compromisso, com campos para nome, entidade, valor aproximado e mês habitual de pagamento. Não é obrigatório preencher tudo de imediato. Sempre que faltar um dado, o campo fica em branco e recebe uma marca para ser revisto mais tarde. Esta flexibilidade evita que a construção do sistema pare por causa de um detalhe em falta e permite avançar com o que já está disponível.
O terceiro movimento liga o calendário anual ao painel mensal já usado para acompanhar o orçamento corrente. Nesta etapa, a família decide se prefere criar reservas mensais iguais ou adaptar montantes conforme períodos de maior ou menor folga. O guia não apresenta uma solução única, mas descreve prós e contras de cada abordagem, deixando claro que resultados podem variar e que cada agregado deve escolher o que se ajusta melhor ao seu ritmo de rendimentos.

Depois, chega a vez de definir alertas moderados. Em vez de múltiplas notificações para o mesmo pagamento, o texto recomenda um aviso principal e, quando necessário, um lembrete final perto da data. Alguns optam por combinar um lembrete digital com uma marca visível num calendário físico em casa. Esta combinação reduz o risco de esquecer o compromisso e, ao mesmo tempo, evita a fadiga causada por excesso de mensagens automáticas em telemóveis e computadores.

O quinto passo foca a revisão mensal, num dia fixo escolhido pelo agregado. Nesse momento, alguém abre a folha de cálculo, confirma quais os pagamentos previstos para as próximas semanas e atualiza valores pagos. Esta revisão serve também para registar alterações de contrato, como aumentos de preço ou mudanças de data. Past performance doesn't guarantee future results, por isso cada atualização é tratada como informação para apoiar decisões, e não como sinal de que o futuro está definido.

Por fim, o método sugere um balanço anual leve, em que a família olha para o conjunto de pagamentos efetuados, identifica meses mais exigentes e discute possíveis ajustes. Podem surgir decisões como renegociar serviços, espaçar compromissos ou reforçar reservas em períodos específicos. O texto reforça que este balanço não substitui aconselhamento especializado quando necessário, mas ajuda a chegar a essas conversas com dados concretos, organizados de forma clara e acessível.

Quadro na cozinha com calendário e notas
Família revê plano anual de pagamentos

Fluxo para organizar pagamentos futuros

Trinta dias antes de um pagamento grande, um simples aviso pode evitar decisões precipitadas. Este conteúdo descreve um fluxo de trabalho em quatro passos para organizar pagamentos futuros ligados à casa, recorrendo a folhas de cálculo e aplicações acessíveis. Primeiro, a família reúne contratos, recibos antigos e emails com renovações anuais, registando data prevista, entidade e valor aproximado. Depois, a informação entra numa tabela digital, onde cada linha representa um compromisso futuro, com colunas para mês, tipo de despesa, montante estimado e conta habitual de pagamento. O terceiro passo liga esta tabela ao painel mensal já usado para acompanhar o orçamento, distribuindo o impacto de cada compromisso ao longo do ano. Alguns preferem dividir o valor em reservas mensais, outros optam por concentrar poupança em períodos específicos; o guia descreve ambas as opções sem apontar uma única resposta certa. O quarto passo foca a revisão mensal, em que datas são ajustadas, valores são atualizados e pagamentos concluídos são marcados. O texto assume que nem sempre é possível cumprir o plano ideal e incentiva ajustes transparentes, para que todos saibam o que foi priorizado. Resultados podem variar consoante rendimentos, imprevistos e decisões pessoais, pelo que qualquer decisão importante deve considerar aconselhamento adequado quando necessário.

Pilares para preparar compromissos futuros

Planeamento de pagamentos futuros ganha força quando combina estrutura simples, integração com ferramentas existentes e uma dose saudável de prudência.

Estrutura clara e direta

O método apresentado privilegia tabelas com poucas colunas essenciais, como mês, tipo de pagamento, valor estimado e prioridade. Esta simplicidade torna a atualização mais rápida e reduz erros de introdução de dados. Em vez de fórmulas complexas, o foco está na clareza visual e na possibilidade de qualquer membro da família compreender o quadro, mesmo sem experiência técnica em folhas de cálculo ou aplicações avançadas.

Integração com rotina digital

A abordagem sugere combinar uma folha de cálculo central com aplicações já usadas pela família, como calendários digitais ou lembretes básicos. Esta integração aproveita hábitos existentes, evitando a criação de mais uma ferramenta isolada. O guia apresenta exemplos práticos de como ligar eventos de calendário a linhas da tabela, sem recorrer a processos automáticos difíceis de manter ao longo do tempo.

Realismo e prudência

O conteúdo assume, desde o início, que meses imprevistos e despesas inesperadas vão surgir. Em vez de prometer equilíbrio constante, incentiva margens de segurança e reservas dedicadas para compromissos previsíveis. Também reforça que resultados podem variar e que decisões relevantes devem considerar contratos específicos, contexto familiar e, quando adequado, opiniões de profissionais qualificados.

Transparência sobre limites

A página inclui lembretes claros sobre limites do método e sobre a necessidade de cautela. Past performance doesn't guarantee future results, por isso qualquer padrão observado na tabela não deve ser lido como promessa de estabilidade futura. O papel deste guia é apoiar organização e reflexão, não substituir análises individuais, nem servir como recomendação direta de produtos ou decisões financeiras concretas.
Família organiza calendário de pagamentos futuros

Da recolha de contratos antigos à marcação de pagamentos concluídos, cada passo tem um papel claro na preparação de meses mais exigentes para o orçamento da casa.

Cinco minutos por semana chegam para manter viva a lista de pagamentos futuros quando a estrutura está clara. Esta secção explica como dividir tarefas entre membros da casa, quem atualiza a folha de cálculo, quem verifica notificações na aplicação e quem confirma se o pagamento foi mesmo concluído. Também aborda um ponto muitas vezes ignorado: o cansaço digital. Demasiados avisos acabam por ser ignorados, por isso o guia sugere escolher poucos alertas bem colocados, combinando um lembrete digital com um simples círculo no calendário físico. Past performance doesn't guarantee future results, e a rotina descrita não elimina imprevistos, mas ajuda a reduzir surpresas desagradáveis ao tornar visíveis compromissos que antes passavam despercebidos.

Esclarecer dúvida